پایان عصر چکهای رمزدار
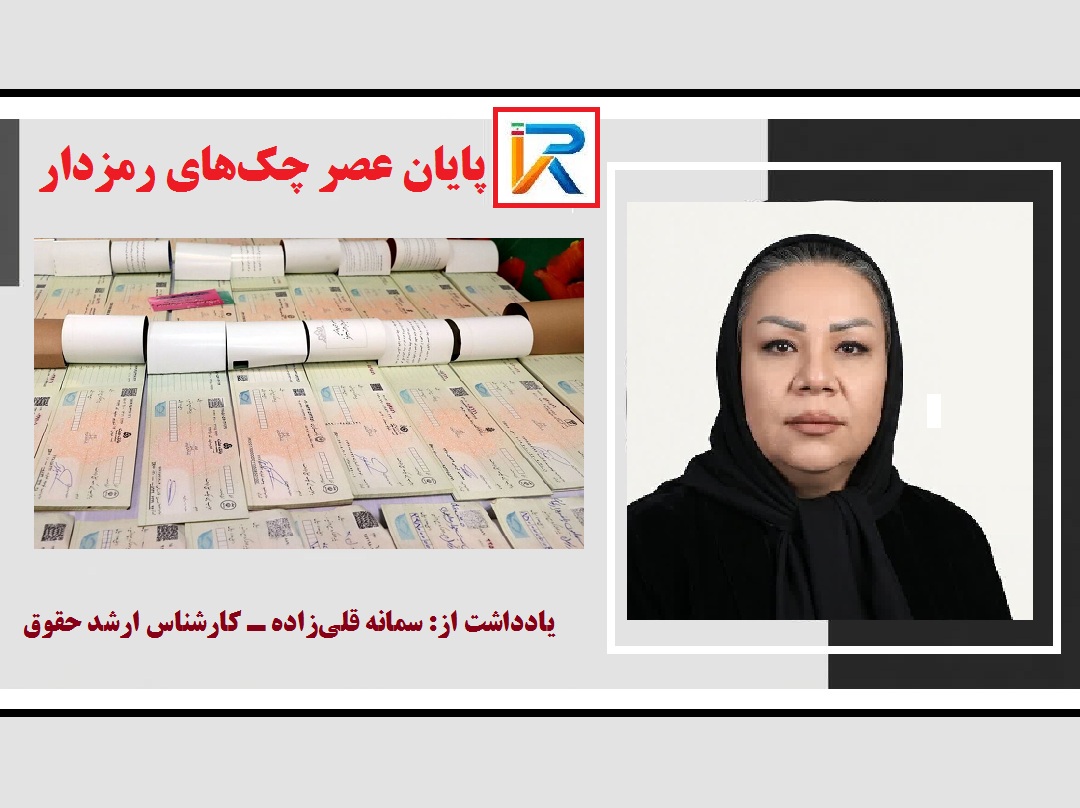
به گزارش رویداد اول؛ شبکه بانکی کشور در آستانه یک تغییر مهم قرار دارد؛ تغییری که مستقیماً با امنیت معاملات، سرعت انتقال وجه و کاهش زمینههای سوءاستفاده مالی ارتباط پیدا میکند. مطابق اعلام بانک مرکزی، از روز ۷ مهر ۱۴۰۵ صدور چک رمزدار متوقف و چک تضمینشده صیادی جایگزین آن میشود. در گام دوم نیز از اول دی ۱۴۰۵، تبادل چکهای رمزدار در شبکه بانکی متوقف خواهد شد. بنابراین اشخاصی که هنوز چک رمزدار در اختیار دارند، نباید تعیین تکلیف آن را به روزهای پایانی آذرماه موکول کنند
چک رمزدار سالها ابزاری برای انتقال نسبتاً مطمئن وجوه میان بانکها بود، اما ساختار آن محدودیتهایی داشت: دریافتکننده معمولاً باید به شعبه همان بانک و در همان استان مراجعه میکرد و امکان استعلام عمومی و برخط مشخصات چک، مانند آنچه در سامانه صیاد پیشبینی شده، وجود نداشت. این محدودیتها در معاملات بزرگ، نقلوانتقالهای بینشهری و شرایطی که ذینفع نیازمند احراز فوری اصالت چک است، میتوانست موجب اتلاف وقت و افزایش ریسک شود.
چک صیادی برای رفع کاستیها طراحی شده است
چک تضمینشده صیادی برای رفع همین کاستیها طراحی شده است. این چک با شناسه یکتای ۱۶ رقمی صیادی صادر میشود و اطلاعات آن پیش از تحویل به مشتری، توسط بانک صادرکننده در سامانه صیاد ثبت و تأیید میشود. نکته مهم برای مردم این است که متقاضی چک تضمین شده، برخلاف صادرکننده چک شخصی صیادی، وظیفه ثبت و تأیید آن در سامانه را ندارد؛ این اقدام بر عهده بانک است. با این حال، دریافتکننده باید شخصاً شناسه صیادی را کنترل و از ثبت چک به نفع خود اطمینان حاصل کند
مزیت اصلی این سازوکار، امکان استعلام پیش از پذیرش چک است. ذینفع میتواند با استفاده از درگاههای بانکی، برنامکهای معتبر، خودپردازها یا ابزارهای پیامکی مورد تأیید، شناسه ۱۶ رقمی درجشده روی برگه را بررسی کند. در این بررسی باید دستکم نام ذینفع، مبلغ، بانک صادرکننده و وضعیت ثبت چک با اطلاعات معامله مطابقت داشته باشد. اگر شناسه مخدوش، ناقص یا فاقد سابقه در سامانه باشد، دریافت چک تا روشن شدن موضوع تصمیمی پرخطر است؛ زیرا چک تضمینشده فاقد شناسه صیادی ممکن است در چرخه بینبانکی قابل پردازش نباشد و صرفاً از طریق شعبه صادرکننده پیگیری شود.
از منظر پیشگیری از جرم نیز اتصال چک تضمینشده به سامانه صیاد اهمیت دارد. ثبت دیجیتال اطلاعات، امکان ردیابی بهتر جریان وجه و احراز رابطه میان بانک، متقاضی و ذینفع را فراهم میکند و میتواند احتمال جعل، سوءاستفاده و استفاده از ابزار بانکی در پولشویی را کاهش دهد. البته هیچ سامانهای جایگزین دقت معاملاتی و احراز هویت نمیشود؛ مردم باید از پذیرش برگههای مشکوک، تصویر چک، وعده پرداخت بعدی یا درخواست انتقال وجه به حساب اشخاص ثالث خودداری کنند.
تفاوت دیگر، حذف محدودیت بانکی و استانی در پرداخت است. بر اساس سازوکار جدید، چک تضمینشده از ۷ مهر بهصورت آنی پرداخت میشود و ذینفع برای وصول آن درگیر الزام مراجعه به شعبه همان بانک در همان استان نخواهد بود. با وجود این، «آنی بودن پرداخت» به معنای بینیازی از کنترل اصالت نیست؛ پذیرش چک باید پس از مشاهده اصل سند، تطبیق مشخصات و استعلام شناسه صورت گیرد.
چکلیست ساده میتواند از بسیاری از اختلافها جلوگیری کند
برای اشخاصی که چک رمزدار قبلی دارند، دو تاریخ باید جدی گرفته شود: ۷ مهر، زمان توقف صدور چکهای جدید، و اول دی، زمان توقف پذیرش و تبادل چکهای رمزدار در سامانه چکاوک. دارنده چنین چکی بهتر است پیش از پایان آذر به بانک مراجعه و آن را وصول یا تعیین تکلیف کند. همچنین فروشندگان، موجران، خریداران ملک و فعالان اقتصادی باید در قراردادها و رسیدهای خود نوع دقیق ابزار پرداخت را بنویسند و از جایگزین کردن خودسرانه چک شخصی یا حواله با چک تضمینشده پرهیز کنند
یک چکلیست ساده میتواند از بسیاری از اختلافها جلوگیری کند: اصل چک را دریافت کنید؛ شناسه ۱۶ رقمی را بخوانید؛ اطلاعات آن را از مسیر بانکی معتبر استعلام کنید؛ نام ذینفع و مبلغ را با معامله تطبیق دهید؛ نتیجه استعلام و رسید پرداخت را نگه دارید؛ و در صورت مشاهده مغایرت، پیش از امضا یا تحویل کالا و سند، از بانک صادرکننده توضیح بخواهید. در معاملات سنگین نیز بهتر است طرفین، زمان و شیوه پرداخت را در قرارداد بهطور روشن مشخص کنند.
جایگزینی چک تضمینشده با چک رمزدار را نباید صرفاً تغییر نام یک ابزار بانکی دانست؛ این تحول، حرکت به سمت شفافیت، قابلیت استعلام و کاهش مراجعه حضوری است. موفقیت آن اما به رفتار آگاهانه مردم وابسته است. هر دریافتکننده باید بداند که امنیت واقعی زمانی شکل میگیرد که سه حلقه کنار هم قرار گیرد: صدور از مسیر بانک، ثبت در سامانه صیاد و استعلام پیش از معامله. رعایت همین سه اصل، چک تضمینشده را به ابزاری سریعتر و مطمئنتر برای انتقال وجه تبدیل میکند.
یادداشت از: سمانه قلیزاده ـ کارشناس ارشد حقوق
ارسال دیدگاه
مجموع دیدگاهها : 0در انتظار بررسی : 0انتشار یافته : 0